Innledning
Å låne mot Bitcoin er ikke noe nytt. I løpet av det siste tiåret har dette markedet beveget seg bort fra faste lån og mot åpne kredittlinjer, og måten innehavere får tilgang til kontanter har endret seg. Her er det grunnleggende om utlån og smart låneopptak.
Utfordringer med salg av kryptovaluta
«Å selge eller ikke selge» er et vanlig tema i intense Reddit-tråder. For å kjøpe varer i den virkelige verden eller dekke daglige levekostnader, må innehavere fortsatt konvertere kryptovaluta tilbake til fiat-valuta, men det er flere grunner til å tenke seg om før man gjør det. Å gi opp alle fremtidige prisgevinster er bare en del av problemet. Avhengig av jurisdiksjonen kan selgere utløse kapitalgevinstskatt umiddelbart.
Løsningen: Utlån med sikkerhet
Kryptolångivere har funnet en løsning på dette dilemmaet: å skille mellom kjøpekraft og eierskap. Kryptovalutaen går midlertidig til långiveren, eller inn i en DeFi-smartkontrakt, som sikkerhet, og låntakeren mottar fiat eller stablecoins i retur. Plattformen frigir sikkerheten (med oppsidepotensialet intakt) når lånet er tilbakebetalt.
Utlånsformer
Hvor mye som kan tas ut, avhenger av hva långiveren vil låne mot en spesifikk eiendel. Låntakeren får en prosentandel av verdien av sikkerheten, basert på plattformens LTV (låne-til-verdi) nivåer. Stablecoins har vanligvis den høyeste lånekapasiteten (over 85% på Clapp).
Utlån kommer i to hovedformer: faste lån og kredittlinjer, som følger den samme grunnleggende logikken. I stedet for å ta ut Bitcoin eller Ethereum, legger låntakere det som sikkerhet og mottar fiat eller stablecoins, ofte innen minutter.
Vurdering av sikkerhet
Banker vurderer inntekt og kreditt historie, mens plattformer som låner ut kryptovaluta, enten det er kryptovaluta-til-kryptovaluta eller kryptovaluta-til-fiat, ser stort sett på én ting: om sikkerheten er tilstrekkelig til å dekke lånet. Denne modellen fjerner flere begrensninger fra tradisjonell finans, inkludert papirarbeid og, i en viss grad, geografiske begrensninger, selv om tilgjengeligheten av produkter fortsatt varierer etter region.
Fast lån vs. Kredittlinje
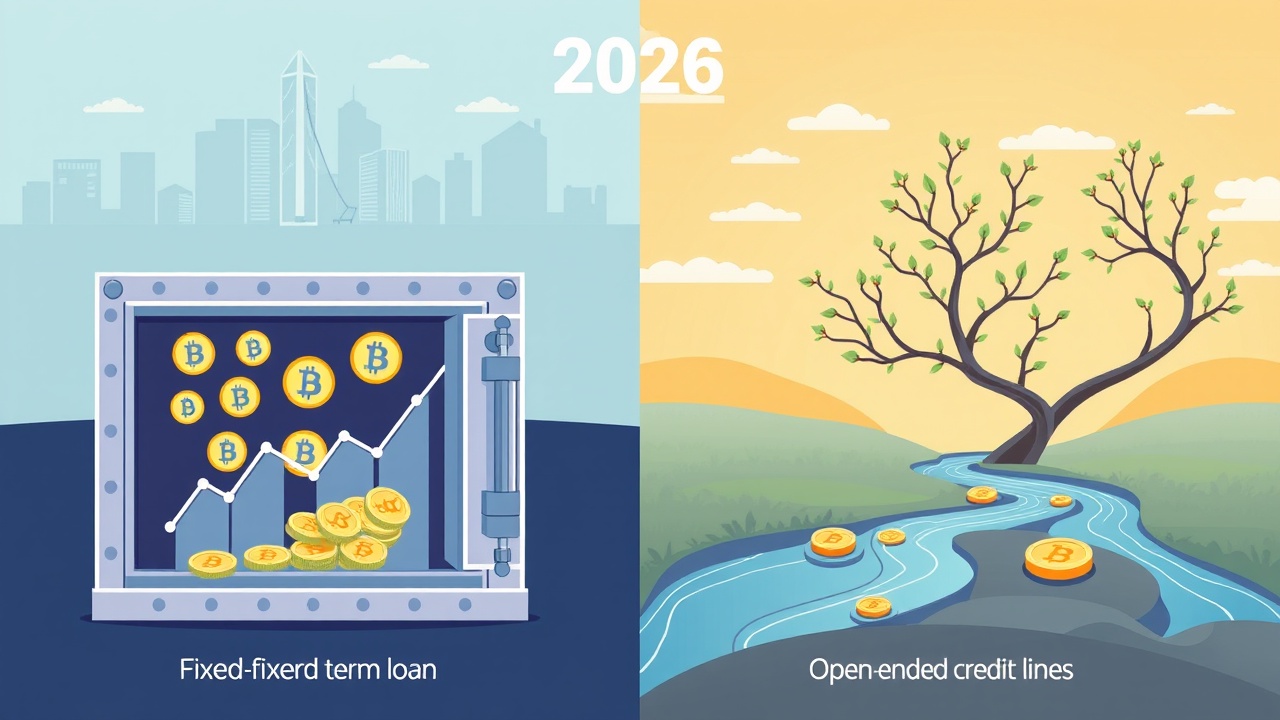
Et fast kryptovaluta-lån låser sikkerheten i en bestemt tidsperiode (vanligvis mellom en måned og ett år) med en fast rente. Tilbakebetalingsvilkårene varierer: noen långivere krever kun rente månedlige betalinger med hovedstolen forfalt ved slutten; andre påløper renter som betales i sin helhet ved forfall. En kredittlinje har ingen sluttdato eller fast tidsplan. Den fylles opp når brukerne tilbakebetaler og kan også la en låntaker låne mot en kurv av kryptovalutaer.
Sentraliserte vs. Desentraliserte plattformer
Sentraliserte (CeFi) og desentraliserte (DeFi) utlån sameksisterer og fungerer forskjellig bak kulissene. For mange er dette et valg mellom kjennskap og kundestøtte versus pseudonymitet. På DeFi-plattformer kjører utlån helt på smarte kontrakter, som er automatiske «hvis-da» avtaler på en offentlig blockchain. Brukere interagerer direkte med protokollen, uten mellomledd, identitetskontroller eller kundestøtte, og rentesatsene styres av algoritmer, som beveger seg med tilbud og etterspørsel.
I CeFi er plattformen mellomleddet. Den håndterer oppbevaring og identitetsverifisering (KYC/AML) og gir ofte direkte tilgang til fiat betalingssystemer. Risikostyring kombinerer automatiserte systemer med menneskelig tilsyn, mens regulatorisk overholdelse gir institusjoner en mer kjent ramme å jobbe innen. DeFi-sektoren forblir stort sett uregulert, ettersom plattformer vanligvis ikke har en bedriftsoperatør som kan holde en lisens eller håndheve overholdelse.
Risiko og belønning
I de fleste tilfeller har folk tre grunner: å beholde sin oppside, få kontanter raskt, og ikke utløse en skattepliktig salg. Etter å ha lagt ut kryptovaluta som sikkerhet, forblir låntakeren utsatt for prisen gjennom hele lånets eller kredittlinjens levetid, med mindre det blir likvidert. Tenk deg en innehaver som tar opp et kryptolån mot 1 BTC i ett år, hvor prisen stiger med 50%. Alle gevinstene, minus renten som er betalt, er deres, ikke långiverens. Når lånet er tilbakebetalt, frigjøres sikkerheten.
Konklusjon
Et øyeblikkelig kryptolån eller kredittlinje er vanligvis et spørsmål om noen få trykk. Brukeren velger eiendelen som skal lånes, setter sikkerhetsbeløpet og bekrefter, og midlene ankommer innen få sekunder. I mange jurisdiksjoner skaper salg av kryptovaluta for fiat, eller til og med bytte av en kryptovaluta for en annen, en skatteforpliktelse. I USA behandler IRS virtuell valuta som eiendom, så reglene ligner de for aksjer: salg av Tesla-aksjer og Bitcoin med fortjeneste utløser begge kapitalgevinstskatt. Storbritannias Cryptoassets Manual fra HMRC behandler salg på lignende måte. Reglene varierer fra land til land, og et lån kan fortsatt bli en skattepliktig hendelse hvis sikkerheten blir likvidert.
Et prisfall er også et problem for låntakere. Når sikkerheten mister verdi, stiger LTV, og hvis det krysser plattformens likvideringsterskel (over 90% på Clapp), blir en del av sikkerheten solgt for å gjenopprette et sunt forhold. I et kraftig krasj kan det salget skje nær bunnen, som er det verste tidspunktet å selge. Det finnes flere måter å redusere denne risikoen på: Et lån for kryptoinnehavere gir kontanter uten salg, så de beholder sin priseksponering og kan unngå å utløse en umiddelbar skattepliktig hendelse. Den negative siden er likvideringsrisiko, som en lav LTV og noe ekstra kapital for påfyll hjelper til med å holde i sjakk. Kredittlinjer gir ekstra fleksibilitet: det er ingen fast tilbakebetalingsdato, og på produkter med flere sikkerheter kan låntakeren legge til, fjerne eller bytte sikkerhetseiendeler mens linjen er åpen. Hvilket format som passer, sjekk likvideringsgrensen sammen med gebyrer og tilbakebetalingsvilkår.